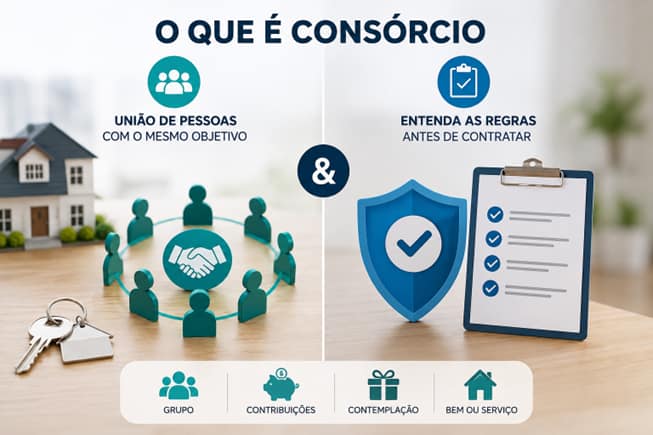
O consórcio é uma modalidade de compra planejada em que pessoas físicas ou jurídicas participam de um grupo administrado por uma empresa especializada. Os integrantes contribuem periodicamente para formar recursos destinados à aquisição de bens ou serviços. No Brasil, as administradoras de consórcio são supervisionadas pelo Banco Central, e o contrato de participação deve apresentar direitos, deveres, referência do crédito, regras de pagamento e condições de contemplação.
Diferentemente de uma compra imediata com financiamento, o consórcio não garante que o participante receberá o crédito logo no início. A contemplação pode acontecer por sorteio ou por lance, conforme as regras do grupo. Por isso, a modalidade tende a fazer mais sentido para quem consegue planejar a aquisição e aceita não ter uma data exata para receber a carta de crédito.
Embora seja comum ouvir que consórcio não tem juros como um financiamento tradicional, isso não significa ausência de custos. A parcela pode incluir taxa de administração e outros componentes previstos contratualmente, como fundo de reserva ou seguro, quando aplicáveis. O valor do crédito também pode ser atualizado conforme o critério definido no contrato. Portanto, a comparação deve considerar o custo total e não apenas o valor inicial da parcela.
Como funciona a contemplação em um consórcio?
A contemplação é o momento em que o participante adquire o direito de utilizar a carta de crédito, desde que cumpra as condições previstas no contrato e na análise da administradora. Ela pode ocorrer por sorteio ou por lance, conforme as regras do grupo.
No sorteio, o participante concorre nas assembleias sem controlar quando será contemplado. No lance, ele oferece uma antecipação de recursos para disputar a contemplação. Mesmo assim, o lance não representa garantia de resultado, pois depende das regras e da concorrência de cada assembleia.
Quais custos existem em um consórcio?
O consórcio não funciona como um financiamento tradicional com juros de crédito, mas isso não significa ausência de custos. A parcela pode incluir taxa de administração e outros componentes previstos no contrato, como fundo de reserva ou seguro, quando aplicáveis.
Também é necessário observar o critério de atualização da carta de crédito e das parcelas. Por isso, antes de contratar, o consumidor deve comparar o custo total, o prazo e as regras do grupo, e não somente o valor da primeira parcela.
O que é um consórcio imobiliário?
O consórcio imobiliário é uma modalidade de compra planejada voltada à aquisição de bens e projetos ligados à categoria de imóveis. O participante entra em um grupo, escolhe uma faixa de crédito e paga parcelas ao longo do prazo contratado, participando das assembleias de contemplação.
Essa modalidade costuma ser mais adequada para quem consegue planejar a aquisição no médio ou longo prazo, porque não existe uma data garantida para receber a carta de crédito.
Como funciona um consórcio para compra de imóvel?
No consórcio de imóveis, o participante escolhe uma faixa de crédito compatível com o imóvel que pretende adquirir e entra em um grupo. Durante o prazo contratado, você paga parcelas e participa das assembleias de contemplação. Quando contemplado, você passa a ter o direito de utilizar o crédito, desde que atenda às condições estabelecidas pela administradora e apresente a documentação necessária.
Depois da contemplação, a administradora normalmente realiza análises documentais e do bem. A contemplação, portanto, não deve ser confundida com liberação automática e instantânea do dinheiro. O processo precisa seguir as exigências contratuais e de segurança da operação. O consorciado contemplado também deve observar que a carta de crédito está vinculada à categoria contratada.
Para quem deseja comprar uma casa ou apartamento, o planejamento começa pelo valor da carta. Se o imóvel pretendido custa R$ 500 mil, por exemplo, é importante avaliar se o crédito contratado será suficiente no momento da compra, considerando que preços de imóveis podem mudar ao longo do tempo. O contrato deve explicar como o crédito e as parcelas são atualizados.
Outro aspecto é o prazo. Como a contemplação não tem data garantida, o consórcio imobiliário costuma ser mais adequado para objetivos de médio e longo prazo. Quem precisa mudar imediatamente para um imóvel pode precisar comparar o consórcio com alternativas que ofereçam aquisição imediata.
O que é possível comprar com um consórcio imobiliário?
O crédito de um consórcio referenciado em imóvel pode ser utilizado, observadas as regras do contrato, para aquisição de imóvel construído ou na planta, terreno e, em determinadas condições, construção ou reforma. Isso torna a modalidade flexível para diferentes projetos imobiliários. Antes de aderir, é fundamental confirmar com a administradora quais utilizações são aceitas pelo grupo específico.
Assim, conforme as regras do contrato, o crédito pode atender objetivos como compra de casa, apartamento, imóvel construído, imóvel na planta ou terreno. Em determinadas condições, também pode ser utilizado para construção ou reforma. A utilização exata deve ser confirmada com a administradora do grupo.
Como escolher o valor da carta de crédito para imóvel?
Antes de escolher a carta, estime o valor do imóvel que pretende adquirir e considere que os preços podem mudar durante o período do grupo. Uma carta muito abaixo do objetivo pode exigir complementação de recursos no momento da compra.
O contrato deve informar como o crédito e as parcelas serão atualizados. Também é importante escolher uma parcela sustentável para o orçamento e manter uma reserva para despesas relacionadas à aquisição do imóvel.
Vantagens e desvantagens de participar de um consórcio imobiliário
Entre as principais vantagens está a possibilidade de organizar uma compra de alto valor sem recorrer necessariamente a um financiamento tradicional. Para consumidores que não têm urgência, o consórcio pode funcionar como disciplina de planejamento, pois exige contribuições periódicas e direciona o orçamento para um objetivo específico.
Outra vantagem é a flexibilidade de uso dentro da categoria de imóveis, respeitadas as regras do contrato. Depois de contemplado e aprovado no processo da administradora, o participante pode escolher o fornecedor ou o bem dentro das condições permitidas. Essa liberdade é relevante para quem ainda não definiu exatamente qual imóvel comprará.
Por outro lado, a principal desvantagem é a incerteza sobre o momento da contemplação. Mesmo pagando corretamente, o participante pode ser contemplado no começo, no meio ou mais perto do final do grupo. Lances podem aumentar a possibilidade de contemplação em determinadas assembleias, mas não devem ser tratados como garantia.
Também existem custos. A taxa de administração remunera o serviço da administradora, e outros valores podem existir conforme o contrato. Além disso, o crédito e as parcelas podem ser reajustados. Por esse motivo, é incorreto avaliar a modalidade somente com a frase “sem juros”. O consumidor deve pedir uma simulação detalhada e ler o contrato.
Por fim, o consórcio exige organização financeira. A pessoa precisa manter as parcelas em dia e, se pretende ofertar lances, formar uma reserva adicional. Antes de contratar, vale comparar o compromisso mensal com outras prioridades financeiras para evitar que o plano de compra se transforme em pressão sobre o orçamento.
O que é um consórcio automotivo?
O consórcio automotivo é uma modalidade de compra planejada voltada à aquisição de veículos. O participante escolhe uma carta de crédito compatível com o objetivo, entra em um grupo administrado por empresa autorizada e paga parcelas durante o prazo contratado.
Assim como no consórcio imobiliário, o acesso ao crédito depende da contemplação por sorteio ou lance e do cumprimento das condições estabelecidas pela administradora.
Como funciona o consórcio de veículos?
O participante contribui mensalmente com o grupo e participa das assembleias. Quando contemplado, você pode utilizar a carta de crédito dentro da categoria contratada, respeitando as regras de aquisição, documentação e análise da administradora.
A modalidade pode ser interessante para quem pretende trocar ou comprar um veículo no futuro e não precisa receber o bem imediatamente.
O que é possível comprar com um consórcio automotivo?
O consórcio automotivo pode ser utilizado para a aquisição de bens da categoria prevista no contrato. O documento original destaca carro, moto ou outro veículo e também informa que, após a contemplação, existe liberdade de escolha do bem e do fornecedor dentro das condições contratadas.
Para veículos novos e usados, é importante verificar as regras específicas da administradora, incluindo documentação e eventuais limites de idade do veículo.
Quais são as vantagens do consórcio automotivo?
O consórcio automotivo é procurado por consumidores que desejam comprar carro, moto ou outro veículo de forma planejada. Uma vantagem é poder escolher uma carta de crédito alinhada ao valor do automóvel pretendido e distribuir o planejamento ao longo de um prazo maior. Para quem não precisa retirar o veículo imediatamente, isso pode facilitar a organização financeira.
Outra característica interessante é a liberdade de escolha após a contemplação, dentro da categoria prevista no contrato. O participante não precisa necessariamente adquirir um veículo da mesma marca associada comercialmente à administradora. As regras do Banco Central preservam a possibilidade de escolha do fornecedor e do bem, respeitada a categoria contratada.
O consórcio também permite estratégias de lance. Quem consegue acumular recursos pode ofertar um valor para tentar antecipar a contemplação, de acordo com as regras do grupo. Essa dinâmica é diferente do sorteio, no qual a contemplação depende do resultado previsto para a assembleia.
A ausência de juros típicos de financiamento é frequentemente apontada como vantagem, mas a análise correta precisa incluir taxa de administração e demais cobranças previstas. Para descobrir se o consórcio é vantajoso, compare o custo total, o prazo, o reajuste do crédito e a necessidade de ter o carro imediatamente.
Como escolher um consórcio para adquirir um carro novo?
O primeiro passo é definir o valor aproximado do carro. Em seguida, escolha uma faixa de crédito que ofereça margem adequada para o objetivo. Contratar uma carta muito abaixo do preço esperado pode exigir complementação de recursos; escolher um crédito muito superior pode aumentar desnecessariamente o compromisso mensal.
Depois, verifique se a administradora está autorizada a funcionar e pesquise sua identificação nos canais do Banco Central. Essa checagem deve vir antes de promoções, promessas comerciais ou descontos. O consumidor também precisa confirmar o nome da administradora responsável pelo grupo, especialmente quando a venda é feita por parceiros ou representantes.
Compare taxa de administração, prazo, quantidade de participantes, regras de sorteio, tipos de lance, fundo de reserva quando houver, seguros previstos, índice ou critério de atualização e condições de uso da carta. Duas parcelas parecidas podem esconder estruturas contratuais diferentes.
Leia ainda as regras para aquisição de veículos novos e usados, porque idade máxima aceita, documentação e procedimentos podem variar. Se o objetivo é carro zero-quilômetro, confirme se o crédito pretendido acompanha uma referência de preço adequada ao planejamento.
Evite contratar com base em promessa de contemplação imediata. Sorteios e lances obedecem às regras do grupo. Uma proposta responsável deve explicar que a contemplação não tem data garantida e que um lance pode ou não ser vencedor.
Melhores empresas para consórcio de automóveis: como comparar
· Ademicon
- Honda Consórcios
- Rodobens Consórcio
- Embracon
- Porto Seguro Consórcio
- Itaú Consórcio
- Bradesco Consórcios
- Santander Consórcio
- Sicredi Consórcios
- Consórcio Renault
- Yamaha Consórcio
· Banco do Brasil Consórcios
Não existe uma única “melhor empresa de consórcio de automóveis” para todos os consumidores. A melhor escolha depende do crédito desejado, prazo, custos, regras de lance, qualidade do atendimento e condições do grupo disponível no momento. Em vez de montar um ranking fixo, o mais seguro é comparar administradoras autorizadas pelo Banco Central usando critérios objetivos.
O mercado brasileiro possui diversas administradoras conhecidas e especializadas, incluindo empresas ligadas a montadoras, instituições financeiras, cooperativas e administradoras independentes. O Banco Central mantém registros de administradoras de consórcio, o que permite ao consumidor verificar se a empresa responsável está no segmento supervisionado.
Ao comparar empresas, crie uma tabela com pelo menos sete campos: valor da carta, prazo, parcela inicial, taxa de administração total, fundo de reserva, regras de lance e critério de reajuste. Acrescente informações sobre atendimento digital, canais de suporte e facilidade de acompanhar assembleias.
Uma administradora com parcela inicial menor não é automaticamente mais barata. O prazo pode ser maior, a taxa pode estar distribuída de outra forma ou o crédito pode seguir um critério de atualização diferente. Compare o custo e as regras do contrato completo.
Também vale pesquisar histórico de atendimento e ler avaliações com senso crítico. Reclamações isoladas não definem uma empresa, assim como publicidade positiva não substitui a leitura contratual. A prioridade deve ser verificar autorização, transparência, documentação e compatibilidade do grupo com seu objetivo.
Como simular o valor das parcelas de um consórcio?
Uma simulação de consórcio começa pelo valor da carta de crédito e pelo prazo. Em uma conta extremamente simplificada, dividir o crédito pelo número de meses mostra apenas a parcela correspondente ao fundo comum antes de considerar custos e atualizações. Na prática, a administradora acrescenta os componentes previstos no contrato, como taxa de administração e, quando aplicável, fundo de reserva e seguro.
Imagine, apenas como exemplo didático, uma carta de R$ 100 mil em 80 meses. A divisão simples do crédito resultaria em R$ 1.250 por mês, mas esse número não representa a parcela final. É necessário incorporar a taxa de administração e demais componentes contratuais. Além disso, o crédito pode ser atualizado ao longo do grupo, alterando as parcelas.
Por isso, uma boa simulação deve apresentar valor da carta, prazo, parcela estimada, percentual total da taxa de administração, eventuais fundos ou seguros e regra de reajuste. Solicite também uma projeção do custo total, lembrando que reajustes futuros podem impedir que a soma nominal permaneça exatamente igual à simulação inicial.
Ao comparar simulações, use o mesmo valor de crédito e prazo semelhante. Se uma empresa apresenta R$ 100 mil em 60 meses e outra R$ 100 mil em 100 meses, a diferença de parcela será grande mesmo antes de analisar custos. Padronizar os parâmetros torna a comparação mais útil para SEO, planejamento e decisão de compra.
Como aumentar as chances de ser contemplado em um consórcio?
Existem duas formas principais de contemplação previstas na dinâmica dos consórcios: sorteio e lance. No sorteio, o participante concorre conforme as regras do grupo e não controla o resultado. No lance, ele oferece uma antecipação de recursos e disputa a contemplação segundo os critérios previstos no contrato e na assembleia.
Para aumentar as chances por lance, a primeira estratégia é formar uma reserva financeira. Em vez de comprometer todo o orçamento com uma parcela muito alta, alguns participantes preferem escolher um plano sustentável e guardar recursos para futuros lances. A estratégia precisa respeitar a realidade financeira de cada pessoa.
Também é importante estudar o histórico do próprio grupo quando essa informação estiver disponível nos canais da administradora. Observar percentuais de lances contemplados em assembleias anteriores pode ajudar a entender a competitividade, mas não permite prever o próximo resultado. O comportamento dos participantes e os recursos do grupo podem mudar.
Alguns contratos podem prever diferentes modalidades de lance, como livre ou fixo, e podem existir regras específicas para uso de parte do próprio crédito. Como as condições variam, o participante deve consultar o regulamento do grupo antes de definir uma estratégia. Nunca presuma que uma modalidade oferecida por uma administradora existe em todas as demais.
Manter as obrigações em dia também é essencial para participar adequadamente das assembleias conforme as regras contratuais. O ponto central é entender que nenhuma estratégia legítima transforma a contemplação em certeza. Desconfie de quem vende consórcio prometendo data exata de contemplação sem respaldo contratual.
Consórcio de carro ou financiamento: qual escolher?
A escolha depende principalmente da urgência. O financiamento permite adquirir o veículo no momento da aprovação e da compra, mas envolve custo de crédito e condições financeiras específicas. O consórcio trabalha com autofinanciamento coletivo e contemplação futura, exigindo mais flexibilidade em relação à data de aquisição.
Quem precisa do carro para trabalhar imediatamente pode considerar a previsibilidade de acesso ao bem mais importante do que a estrutura de custos. Já quem está planejando trocar de carro daqui a algum tempo pode considerar o consórcio como uma alternativa de planejamento. Não existe resposta universal.
Compare sempre o custo total, a capacidade de pagamento e o prazo. Em qualquer modalidade, uma parcela que compromete excessivamente a renda pode gerar dificuldades. A melhor opção é aquela que atende ao objetivo sem desequilibrar o orçamento.
Erros comuns ao contratar um consórcio
Um erro recorrente é olhar apenas a parcela. Outro é acreditar que a contemplação acontecerá em determinado mês porque um vendedor fez uma estimativa informal. Também é arriscado não verificar quem é a administradora efetivamente responsável pelo grupo.
Ignorar reajustes é outro problema. O objetivo do consórcio é preservar a capacidade de aquisição relacionada ao crédito contratado, e o contrato pode prever atualização periódica. Portanto, o participante precisa entender como isso afeta o valor da carta e das contribuições.
Também não é recomendável utilizar toda a reserva financeira em um lance sem considerar despesas futuras. A contemplação pode trazer custos relacionados à aquisição do bem, documentação, impostos, transferência, manutenção ou mudança, dependendo de ser veículo ou imóvel.
Por fim, não assine sem ler o contrato. Tire dúvidas sobre desistência, inadimplência, contemplação, lances, garantias exigidas após contemplação, prazos de análise e utilização do crédito. Uma decisão bem informada começa antes do primeiro pagamento.
Como planejar o consórcio sem comprometer o orçamento
Antes de escolher a carta de crédito, faça uma análise do orçamento mensal. Separe despesas essenciais, compromissos financeiros já existentes e uma margem para imprevistos. A parcela do consórcio precisa caber com tranquilidade nesse cenário. Como os valores podem ser atualizados conforme as regras do contrato, trabalhar no limite da renda desde o primeiro mês aumenta o risco de dificuldades futuras.
Se a intenção for ofertar lances, crie uma reserva separada. Evite misturar o dinheiro destinado ao lance com a reserva de emergência. Dessa forma, uma tentativa de antecipar a contemplação não compromete recursos que podem ser necessários para despesas inesperadas. O planejamento também permite decidir com mais calma em quais assembleias participar com uma oferta.
No caso de automóveis, lembre-se de que a compra do carro traz gastos posteriores, como documentação, seguro, combustível e manutenção. Para imóveis, podem existir despesas de documentação, mudança, condomínio, impostos e adaptações. A carta de crédito resolve uma parte importante da aquisição, mas o orçamento deve considerar o custo de possuir e manter o bem.
Reavalie o objetivo ao longo do grupo. Se o preço do carro ou imóvel desejado mudar significativamente, consulte a administradora sobre as alternativas permitidas pelo contrato. Acompanhamento periódico evita descobrir somente na contemplação que o planejamento inicial já não corresponde ao mercado ou às necessidades da família.
Checklist para escolher um consórcio
Antes de contratar, confirme se a administradora está autorizada pelo Banco Central; defina o valor realista da carta de crédito; compare taxa de administração e demais componentes; entenda o critério de atualização; confira prazo e valor da parcela; leia as regras de sorteio e lance; verifique como funciona a análise após a contemplação; confirme quais bens podem ser adquiridos; avalie os canais de atendimento; e guarde uma cópia de toda a documentação.
Para consórcio imobiliário, acrescente a verificação das regras para imóvel pronto, na planta, terreno, construção ou reforma. Para consórcio automotivo, confirme condições para veículo novo ou usado, documentação e eventuais limites previstos pela administradora.
Esse checklist ajuda a comparar propostas de forma objetiva. Em vez de perguntar apenas “qual consórcio é mais barato?”, a pergunta passa a ser “qual grupo oferece a combinação de crédito, prazo, custo, regras e flexibilidade mais adequada ao meu objetivo?”.
Consórcio pode ser uma boa estratégia quando existe planejamento
O consórcio pode ser uma alternativa para comprar imóvel ou automóvel de forma planejada, especialmente quando o consumidor não precisa do bem imediatamente. A modalidade reúne participantes em um grupo de autofinanciamento e distribui contemplações por sorteios e lances, seguindo as regras contratuais.
Para imóveis, é possível planejar a aquisição de diferentes tipos de bens dentro da categoria contratada. Para veículos, a carta de crédito pode apoiar a troca ou compra futura do automóvel. Em ambos os casos, a decisão deve considerar taxa de administração, demais custos, reajustes, prazo e incerteza sobre a data de contemplação.
Quem deseja aumentar as chances de contemplação pode estudar as regras de lance e formar uma reserva, mas deve evitar promessas de resultado garantido. Na escolha da administradora, a primeira verificação é confirmar sua situação nos canais oficiais do Banco Central.
Por fim, simular e comparar são etapas indispensáveis. Use o mesmo valor de carta e prazos semelhantes, avalie o custo total e leia o contrato antes de aderir. Assim, o consórcio deixa de ser apenas uma promessa de compra futura e passa a fazer parte de um planejamento financeiro mais consciente.
Como contratar um consórcio com a Stark Corretora?
Depois de entender como funciona o consórcio e avaliar qual opção combina melhor com seus objetivos, o próximo passo é contar com orientação especializada para escolher a carta de crédito, o prazo e as condições mais adequados ao seu planejamento. A Stark Corretora pode ajudar você a comparar opções de consórcio para imóveis e veículos, esclarecer dúvidas sobre parcelas, taxas, lances e contemplação e acompanhar o processo de contratação.
Para conhecer as opções disponíveis e solicitar uma simulação personalizada, entre em contato com a Stark Corretora pelo telefone 11 4200-7866.
Faça sua simulação em nosso site!
